
Pourquoi une technologie réelle peut devenir un risque financier lorsque sa capacité industrielle est financée plus vite que sa rentabilité ?
Pourquoi la Banque des règlements internationaux (BRI) rapproche-t-elle aujourd’hui l’investissement dans l’IA et les data centers de la fièvre ferroviaire britannique du XIXe siècle1 ? L’analogie ne signifie pas que l’IA serait une illusion. Au contraire : comme le rail, elle peut être une innovation générale, industrielle et durable. Mais une innovation réelle peut aussi devenir le support d’un emballement financier lorsque la capacité installée, les engagements de financement et les valorisations progressent plus vite que les revenus démontrés.
La thèse défendue ici est donc prudente : le risque principal n’est pas l’inutilité de l’IA, mais la possibilité d’une crise de financement et de confiance autour d’une infrastructure effectivement stratégique. C’est précisément ce que rend visible le précédent ferroviaire : au XIXe siècle, ce n’est pas parce que le rail était sans avenir que la crise a eu lieu, mais parce que son financement avait anticipé trop vite, trop loin et trop largement la rentabilité future de l’infrastructure.
1. Cinq facteurs de risque, ici et maintenant
Avant de remonter au XIXe siècle, il faut poser ce qui, concrètement, inquiète aujourd’hui les marchés à propos de l’intelligence artificielle. Cinq facteurs se distinguent, et ils s’articulent entre eux plus qu’ils ne s’additionnent.
1.1. Le financement circulaire
Le premier signal tient à l’imbrication croissante entre fournisseurs de puces, fournisseurs de cloud, clients IA et véhicules de financement. Le cas Nvidia/OpenAI en donne l’exemple le plus lisible : le 22 septembre 2025, les deux entreprises ont annoncé une lettre d’intention pour déployer au moins 10 GW de systèmes Nvidia, Nvidia ayant précisé une intention d’investissement OpenAI pouvant atteindre 100 milliards de dollars à mesure du déploiement.2
À un niveau de certitude inférieur, la presse financière a rapporté fin juillet 2026 que Nvidia discutait d’une garantie pouvant atteindre 250 milliards de dollars pour aider OpenAI à louer un campus de data centers de 10 GW dans l’Ohio, développé par l’écosystème SoftBank/SB Energy. Reuters précisait ne pas pouvoir vérifier immédiatement cette information, ce qui impose de la traiter comme une discussion rapportée, non comme un accord définitif.3
Le point important est donc moins l’illégalité supposée de ces montages que leur effet économique : une partie de la demande affichée peut être facilitée par des engagements croisés, des précommandes, des investissements minoritaires ou des garanties qui reviennent ensuite soutenir les carnets de commandes des mêmes acteurs. Il faut distinguer les accords définitivement signés, les lettres d’intention, les engagements annoncés et les discussions de financement encore conditionnelles. Même avec cette prudence, le mécanisme est clair : le fournisseur qui vend les puces ou le calcul contribue parfois aussi à rendre solvable la demande de son client.
1.2. Une rentabilité des applications encore largement à prouver
Les montants engagés ne sont plus marginaux. La BRI estime que les cinq principaux hyperscalers américains pourraient dépasser 1 000 milliards de dollars de capex IA cumulés sur 2025-20264. S&P Global Ratings souligne de son côté que la construction d’infrastructures IA transforme le profil de crédit des grands acteurs cloud, en particulier lorsque les investissements excèdent les flux de trésorerie disponibles et nécessitent davantage de dette ou d’engagements locatifs.5
Par hyperscalers, on entend ici les grands opérateurs de cloud et de centres de données à très grande échelle – Amazon Web Services, Microsoft Azure, Google Cloud, Oracle Cloud, Meta pour ses propres besoins – ainsi que, par extension prudente, certains acteurs spécialisés comme CoreWeave, souvent qualifiés de néo-clouds ou de GPU clouds parce qu’ils se concentrent sur l’infrastructure IA/GPU plutôt que sur l’ensemble des services cloud généralistes.
Ces dépenses peuvent rester rationnelles si l’IA devient une infrastructure générale comparable au cloud, à l’électricité ou au rail. Elles deviennent fragiles si les revenus d’usage, les gains de productivité en entreprise et les marges applicatives se matérialisent plus lentement que les engagements financiers. La question n’est donc pas de nier la valeur technique de l’IA, mais de mesurer l’écart entre des investissements certains, déjà financés ou contractualisés, et une rentabilité encore inégalement prouvée dans les usages finaux.
1.3. Oracle comme signal de crédit
Le cas Oracle sert de signal d’alerte concret plutôt que théorique, parce qu’il combine trois dimensions : une place centrale dans la chaîne cloud/IA, des besoins massifs de financement d’infrastructures et une dépendance croissante à de très grands contrats. Dans son 10-K au 31 mai 2026, Oracle indique 260 milliards de dollars d’engagements locatifs supplémentaires, très majoritairement liés à des arrangements de data centers, non encore reflétés au bilan à cette date ; l’entreprise signale aussi une hausse de ses capex de 21,2 milliards de dollars en 2025 à 55,7 milliards en 2026, tirée par l’expansion de ses data centers.6
S&P avait déjà décrit Oracle comme l’un des cas les plus agressifs du secteur du point de vue du levier financier, avec un profil de crédit tendu par la construction de capacités IA7. Des sources de presse spécialisée ont ensuite rapporté une dégradation vers BBB- à l’été 2026 ; ce point doit être lu comme un signal de marché et non comme une preuve autonome de crise8. L’intérêt analytique ne dépend pas d’un chiffre isolé : lorsqu’un acteur devenu central dans l’écosystème IA voit son profil de crédit se tendre, le risque cesse d’être seulement narratif et devient mesurable par les marchés obligataires.
Le contrat fédéral de défense attribué à Oracle en juillet 2026, d’une valeur maximale de 6,99 milliards de dollars sur dix ans, illustre par ailleurs que ces acteurs sont simultanément des fournisseurs commerciaux, des briques d’infrastructure et des partenaires publics stratégiques9. Ce type de contrat ne constitue pas une garantie de sauvetage ; il façonne toutefois les anticipations des créanciers sur la criticité publique de certaines infrastructures cloud.
1.4. La concurrence chinoise et l’érosion possible de la prime américaine
Les progrès rapides de modèles chinois open-weight ou à coûts d’inférence réduits doivent être nommés, mais avec prudence. Moonshot/Kimi K3 est documenté par un blog officiel et un dépôt GitHub ; Alibaba/Qwen dispose de pages officielles de tarification ; DeepSeek publie ses modèles et prix d’API sur sa documentation officielle10. Ces sources ne prouvent pas une supériorité chinoise globale. Elles déplacent plutôt la question économique : si des alternatives comparables deviennent disponibles à des prix plus bas, la capacité des acteurs américains à justifier des prix élevés et des capex massifs peut être contestée.
C’est un point central pour la thèse financière. Le risque ne vient pas seulement d’un effondrement de la demande ; il peut venir aussi d’une compression des prix de l’inférence, d’une commoditisation plus rapide que prévu de certaines couches du modèle ou d’une pression concurrentielle qui réduit la rente anticipée des infrastructures les plus coûteuses.
1.5. Une concentration extrême des clients, fournisseurs et indices
Le risque systémique tient enfin à la concentration. CoreWeave illustre le premier niveau : son Form 10-K 2025 fait apparaître 5,1 milliards de dollars de revenus, 1,2 milliard de perte nette, et un client principal identifié comme Microsoft représentant environ 67% du chiffre d’affaires 202511. Le même document indique qu’OpenAI s’est engagé à payer jusqu’à environ 6,5 milliards de dollars jusqu’au 31 mai 2031, tandis que Meta devait devenir un autre client significatif.
À l’autre bout de la chaîne, Nvidia figure parmi les toutes premières pondérations des grands indices actions mondiaux selon les périodes, tandis que le Nasdaq-100 est suivi par plus de 200 produits d’investissement représentant plus de 800 milliards de dollars d’actifs12. La vulnérabilité n’est donc pas seulement boursière : elle passe par la dépendance contractuelle, la rareté des fournisseurs de GPU, la dette d’infrastructure, les engagements d’achat d’énergie, et la mécanique de l’indexation passive.
| Encadré – SpaceX et le canal indiciel Le cas SpaceX doit rester secondaire par rapport à la thèse IA, mais il rend visible la vitesse de diffusion d’une valeur dans l’épargne passive. SpaceX a fixé le prix de son introduction en bourse à 135 dollars par action le 11 juin 2026, a commencé à coter le 12 juin sous le ticker SPCX, puis a clôturé le 15 juin une émission de 638 888 888 actions, option de surallocation incluse, pour environ 85,7 milliards de dollars de produit brut13. Le 26 juin, Nasdaq a annoncé son entrée dans le Nasdaq-100 avant l’ouverture du 7 juillet ; Nasdaq précise que cet indice est suivi par plus de 200 produits d’investissement représentant plus de 800 milliards de dollars d’actifs14. Ce cas illustre comment une valeur très discutée peut entrer rapidement dans les portefeuilles passifs, sans décision active de chaque épargnant. |
Pris isolément, chacun de ces facteurs pourrait se résorber sans crise systémique. C’est leur superposition – financement circulaire, capex massif, pression de crédit, concurrence par les prix, concentration client et indexation passive – qui justifie le parallèle historique. L’intérêt de l’analogie ferroviaire n’est pas de prédire un krach, mais d’identifier les mécanismes par lesquels une infrastructure utile peut devenir financièrement instable lorsque le rythme d’investissement excède la capacité d’absorption économique.
2. Deux précédents pour éclairer le présent
Dans son analyse, la BRI rapproche l’emballement financier autour de l’IA de plusieurs épisodes historiques : les manies de canaux et de chemins de fer du XIXe siècle, l’électrification des années 1920 et la bulle internet de la fin des années 199015. Le cas ferroviaire britannique des années 1840 est particulièrement éclairant parce qu’il combine trois éléments que l’on retrouve aujourd’hui : une innovation réelle, une frénésie financière auto-entretenue et un choc extérieur venu d’un tout autre registre.
2.1. Une innovation réelle devenue frénésie
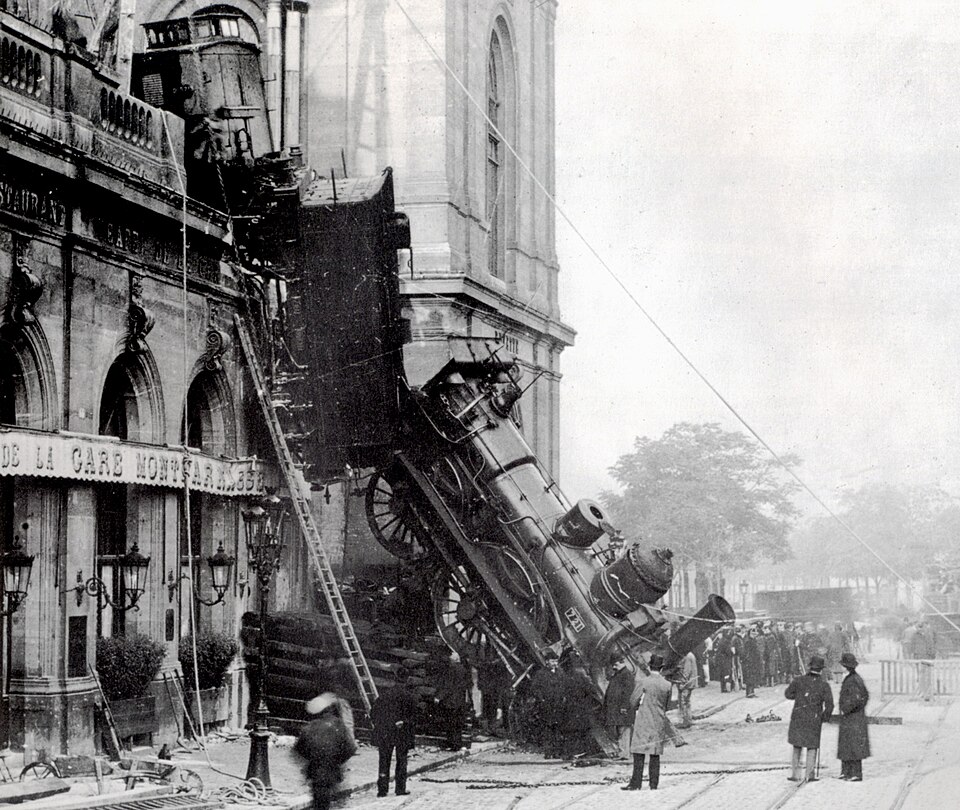
Au tournant des années 1840, le Royaume-Uni sort d’une période de taux bas et de liquidités abondantes. Le chemin de fer n’est plus une hypothèse : la ligne Liverpool-Manchester, ouverte dès 1830, a démontré sa rentabilité commerciale. Contrairement à la bulle des mers du Sud un siècle plus tôt (voir encadré ci-dessous), il ne s’agit pas d’une pure fiction financière. La technologie est réelle, et elle va effectivement transformer l’économie britannique pour un siècle. C’est précisément ce qui rend l’emballement rationnel en apparence, et donc dangereux.
À partir de 1843, l’économie se redresse, les taux sont bas, les coûts de construction ferroviaire baissent et les recettes des lignes existantes progressent. Des centaines de compagnies se créent par simple dépôt d’un projet devant le Parlement, qui doit approuver chaque tracé par une loi privée. En 1846, année du pic, le Parlement autorise 263 nouvelles lignes, pour environ 9 500 miles de voies proposées, soit bien davantage que ce que l’économie britannique pouvait absorber en trafic réel.16
Le levier financier joue un rôle déterminant dans l’ampleur du phénomène. Les actions se souscrivaient avec un faible acompte initial, souvent 5& à 10% du capital, le solde étant appelé progressivement au fil de l’avancement des travaux. Ce mécanisme permettait à des souscripteurs modestes de prendre une position financière très supérieure à leur mise réelle. La spéculation s’est ainsi diffusée au-delà des cercles financiers habituels, touchant une partie significative de la classe moyenne britannique.17
Un dernier ingrédient complète le tableau : l’autopromotion. La presse financière de l’époque, et certaines figures comme George Hudson, surnommé le Railway King, participent à construire le récit d’investissement dont elles bénéficient directement. Le lecteur contemporain reconnaît ici une structure familière : ceux qui fabriquent le narratif de croissance sont aussi parfois ceux qui profitent de l’allocation du capital vers ce narratif.
2.2. L’automne 1845 : deux nouvelles tombent le même mois
Le premier signe de rupture survient à l’automne 1845. La Banque d’Angleterre relève son taux d’escompte pour endiguer une fuite de ses réserves d’or. Quelques jours plus tard arrive la nouvelle du mildiou de la pomme de terre, causé par Phytophthora infestans, qui vient de ravager les récoltes irlandaises. Ce premier choc ne détruit pas le rail comme technologie ; il révèle la fragilité d’un financement trop tendu.
La crise véritable éclate en 1847, et c’est là que les deux famines – alimentaire et financière – se rejoignent complètement. Charles Read montre que la crise irlandaise n’est pas seulement humanitaire : elle devient aussi une crise budgétaire, monétaire et bancaire britannique, sous contrainte de l’étalon-or et du Bank Charter Act de 1844.18
2.3. 1847 : quand une famine agricole devient une crise bancaire
Le mécanisme de transmission mérite d’être suivi pas à pas.
- La famine s’aggrave. La récolte de pommes de terre irlandaise de 1846 est quasi totalement détruite, obligeant le gouvernement britannique à financer des secours alimentaires et des importations de céréales.
- Ces importations, payées en or, drainent les réserves métalliques de la Banque d’Angleterre. L’annonce d’un emprunt public destiné à financer les secours irlandais alimente l’inquiétude des marchés.
- Le Bank Charter Act de 1844 impose une contrainte rigide : l’émission de billets par la Banque d’Angleterre est plafonnée par la taille de sa réserve-or. Face à la fuite de métal, la Banque resserre le crédit.
- Ce resserrement frappe les souscripteurs ferroviaires à capital partiellement libéré. Les appels de fonds successifs deviennent impayables pour un nombre croissant d’investisseurs, provoquant des ventes forcées.
- Le système bancaire craque. La panique d’octobre 1847, souvent décrite comme la Week of Terror, met sous tension banques, entreprises et marchés obligataires.
- La sortie de crise vient de la suspension de la règle elle-même : lorsque la Banque d’Angleterre est autorisée à émettre au-delà de sa couverture-or, la panique se dissipe rapidement. Cela ne signifie pas que tous les projets étaient solvables, mais que la dynamique immédiate était une crise de confiance et de liquidité.
2.4. Ce que le rail avait de différent des bulles pures
Le point décisif est que le rail britannique n’était pas une imposture. Il a produit une valeur considérable, transformé la géographie économique du pays et structuré durablement le capitalisme industriel. Mais cette vérité technologique n’a pas empêché une erreur de financement. Une infrastructure peut être indispensable à long terme et survalorisée à court terme ; elle peut être socialement utile et financièrement destructrice pour les investisseurs entrés au mauvais prix ou sous trop fort levier.
| Encadré – La bulle des mers du Sud (1720) La South Sea Company est fondée en 1711 à Londres, officiellement pour commercer avec l’Amérique du Sud espagnole, marché en réalité presque fermé aux Britanniques. Sa fonction réelle devient financière : convertir une part de la dette publique britannique en actions de la compagnie. En 1720, le cours passe d’environ 128 livres en janvier à plus de 1 000 livres en août, avant de retomber brutalement. La distinction avec le rail est essentielle : la bulle des mers du Sud repose sur une activité sous-jacente très faible, tandis que le rail est une innovation réelle dont le financement a dérapé19. Pour l’IA, la question n’est donc pas seulement “bulle ou pas bulle”, mais “quelle part de la valeur future a déjà été capitalisée et financée ?”. |
3. Le parallèle avec 2026
L’analogie avec 1847 n’est pas une prédiction. Elle sert de grille de lecture. Trois mécanismes contemporains résonnent particulièrement avec le précédent ferroviaire.
3.1. Financement circulaire et levier indirect
Le financement circulaire joue aujourd’hui un rôle analogue, non identique, au levier du capital partiellement libéré dans la fièvre ferroviaire. En 1846, un souscripteur pouvait investir bien au-delà de ses moyens grâce aux appels de fonds échelonnés. En 2026, le mécanisme est moins direct mais comparable dans ses effets : investissements fournisseurs, garanties, contrats long terme, engagements locatifs et précommandes rendent possible une demande qui n’est pas encore entièrement validée par les revenus finaux.
Le risque n’est pas la circularité comptable pure. Il est la surestimation d’une demande finale encore incomplètement prouvée, soutenue par des relations financières entre les acteurs qui construisent, vendent, achètent et financent la même infrastructure.
3.2. Engagements hors bilan et contraintes de refinancement
Là où la fuite d’or comprimait la capacité de la Banque d’Angleterre en 1847, les engagements de location, garanties, contrats d’achat d’énergie, dette privée, précommandes de GPU et accords de construction de data centers peuvent aujourd’hui créer une contrainte moins visible que la dette bancaire classique. Les engagements locatifs supplémentaires d’Oracle, la levée d’environ 18 milliards de dollars de dette et de fonds propres par CoreWeave en 2025, ou les discussions autour du financement de grands campus IA, ne sont pas des équivalents mécaniques de la réserve-or ; ils signalent plutôt que la liquidité du système dépend de la capacité des acteurs à refinancer, livrer et monétiser des infrastructures très capitalistiques.20
3.3. Contagion patrimoniale et indexation passive
En 1847, la panique se diffuse par le système bancaire britannique. Aujourd’hui, une correction concentrée sur quelques valeurs technologiques se transmettrait aussi par les indices, les ETF, les contrats d’assurance-vie et les plans de retraite. Ce canal ne suffit pas à créer une crise bancaire systémique, mais il élargit fortement le périmètre des agents exposés à une correction, y compris parmi des épargnants qui n’ont pas choisi activement de prendre un pari concentré sur l’infrastructure IA.
3.4. Ce que l’histoire ne prédit pas
Il faut se garder d’une lecture mécanique. La panique de 1847 s’est résorbée en quelques jours dès que la Banque d’Angleterre a été autorisée à assouplir la contrainte du Bank Charter Act de 1844. Les banques centrales contemporaines disposent aujourd’hui d’instruments d’intervention beaucoup plus larges qu’en 1847, comme l’a montré la crise de 2007-2008 : facilités de liquidité, garanties, achats d’actifs, coordination avec le Trésor et interventions d’urgence auprès d’acteurs systémiques.21
Cela ne signifie pas que leur action soit toujours efficace, rapide ou sans coût, mais que le cadre d’intervention n’est plus celui, rigide, de l’étalon-or et de la couverture métallique stricte. Le facteur déclenchant, lui aussi, serait différent : non une famine agricole, mais par exemple une déception sur les revenus d’IA en entreprise, un choc de refinancement chez un acteur de type Oracle ou CoreWeave, un retard énergétique sur un campus de 10 GW, une baisse brutale du prix de l’inférence liée à la concurrence chinoise, ou une correction de Nvidia qui se transmettrait aux grands indices mondiaux.
Ce que l’épisode victorien offre, en définitive, n’est pas une prophétie mais une architecture du risque : une innovation réelle peut parfaitement coexister avec une structure de financement intenable, et le choc qui révèle cette fragilité peut venir d’un registre extérieur à la technologie elle-même.
4. Aléa moral et précédent AIG
Un dernier parallèle déplace le regard du choc déclencheur vers le traitement de la crise une fois advenue : dans quelle mesure les acteurs actuels de l’écosystème IA anticipent-ils, implicitement, un filet de sécurité public en cas de choc ? Et cette anticipation ne modifie-t-elle pas déjà leur comportement ?
La proximité entre certains acteurs de l’infrastructure IA et l’État américain doit être formulée avec précision. Le contrat fédéral Oracle de juillet 2026 ne constitue pas une garantie publique de sauvetage. Mais il illustre que les grands fournisseurs de cloud et de logiciels sont de plus en plus intégrés à des missions publiques critiques : défense, renseignement, continuité opérationnelle, cybersécurité, données et capacités de calcul.22
Le précédent AIG de 2008 reste pertinent, à condition de ne pas le transposer trop vite. La Réserve fédérale a ouvert le 16 septembre 2008 une ligne de crédit exceptionnelle de 85 milliards de dollars via la Section 13(3) du Federal Reserve Act ; l’engagement public total en faveur d’AIG a ensuite atteint 182,3 milliards de dollars selon le GAO23. La justification reposait sur l’interconnexion d’AIG avec le système financier mondial, notamment via les credit default swaps. C’est ce degré d’interconnexion, et non la seule taille d’une entreprise, qui fonde la comparaison.24
La limite tient donc au critère d’éligibilité. AIG était connecté au système bancaire mondial par des contrats financiers dont la rupture menaçait de déclencher des pertes en cascade. Oracle, Nvidia, Microsoft, CoreWeave, OpenAI ou SoftBank ne présentent pas nécessairement le même type d’interconnexion : leur criticité passe par le cloud, les GPU, les data centers, l’énergie, les contrats publics, la chaîne d’approvisionnement et les indices financiers, non par des CDS massifs.
Une intervention publique devrait donc s’appuyer sur un argument différent : continuité d’une infrastructure jugée stratégique, stabilité de l’épargne indexée, souveraineté numérique ou sécurité nationale. C’est plus concevable qu’il y a vingt ans, mais juridiquement moins établi que le précédent AIG, d’autant que Dodd-Frank a restreint la capacité de la Fed à soutenir une entreprise individuelle sous couvert de facilités d’urgence.25
Le scénario le plus plausible ne serait donc pas nécessairement le sauvetage d’un acteur isolé, mais la préservation de fonctions jugées critiques : capacité de calcul, cloud souverain ou stratégique, continuité de grands services d’IA, terrains et énergie nécessaires aux data centers, chaînes d’approvisionnement en semi-conducteurs. Une restructuration d’un maillon fragile pourrait coexister avec un soutien sélectif au cœur de l’écosystème. C’est précisément ce qui rend l’aléa moral difficile à évaluer : le marché peut croire à un filet de sécurité sans savoir qui serait effectivement sauvé.
5. Note de prudence
Il serait excessif de présenter un sauvetage d’Oracle, ou de l’écosystème IA dans son ensemble, comme un scénario acquis. Le contrat fédéral d’Oracle, la place de Nvidia dans les indices, les engagements CoreWeave/OpenAI ou les discussions de garanties Nvidia/OpenAI ne suffisent pas à établir une garantie publique. En 2008, les autorités américaines ont cherché à sauver le fonctionnement du crédit et des paiements, non les valorisations excessives de chaque institution.
Une correction sur les valeurs IA, même sévère, ne menace donc pas automatiquement le système de paiement. L’article doit parler de vulnérabilité, d’interconnexion et d’aléa moral, non de sauvetage inévitable. De même, les données de marché à fin juillet 2026 reflètent davantage une incertitude élevée qu’une anticipation homogène de krach. Les mécanismes de fragilité sont identifiables ; leur déclencheur, leur ampleur et leur traitement public demeurent incertains.
Conclusion
L’analogie avec la fièvre ferroviaire ne dit pas que l’IA serait une illusion. Elle dit presque l’inverse : les bulles les plus dangereuses peuvent naître autour de technologies réelles, utiles et transformatrices, lorsque le financement anticipe trop vite la rentabilité. Le risque n’est donc pas que l’IA échoue comme technologie ; il est que sa promesse industrielle soit financée comme si ses revenus, ses marges et son organisation productive étaient déjà stabilisés.
C’est cette dissociation entre valeur technique probable et soutenabilité financière incertaine qui constitue le cœur du risque. L’IA peut transformer l’économie et produire une crise de financement. Les deux propositions ne se contredisent pas. Elles sont même, historiquement, souvent les deux faces d’un même moment : celui où une technologie devient suffisamment crédible pour attirer trop vite trop de capital.
Merci à Florence Armstrong, consultante en stratégie IA, avec qui nous avons écrit un autre article sur les biais paradigmatiques des grands modèles de langage.
- Banque des règlements internationaux, Annual Economic Report 2026, chapitre I, “Progress and peril”, 28 juin 2026. ↩︎
- OpenAI, “OpenAI and NVIDIA announce strategic partnership to deploy 10 gigawatts of NVIDIA systems”, 22 septembre 2025. NVIDIA Newsroom, communiqué miroir sur le partenariat OpenAI/NVIDIA, 22 septembre 2025.
↩︎ - Reuters via Investing.com, “Nvidia in talks with OpenAI to guarantee $250 billion financing for data center, WSJ reports”, 26 juillet 2026. Source secondaire : Reuters indique ne pas pouvoir vérifier immédiatement le rapport. ↩︎
- Banque des règlements internationaux, Annual Economic Report 2026, chapitre I, “Progress and peril”, 28 juin 2026. ↩︎
- S&P Global Ratings, “AI Infrastructure Buildout Weighs Credit Risks And Rewards”, 21 janvier 2026. Accès complet pouvant nécessiter connexion ; utile pour le cadre crédit/hyperscalers. ↩︎
- Oracle Corporation, Form 10-K, exercice clos le 31 mai 2026. ↩︎
- S&P Global Ratings, “AI Infrastructure Buildout Weighs Credit Risks And Rewards”, 21 janvier 2026. Accès complet pouvant nécessiter connexion ; utile pour le cadre crédit/hyperscalers. ↩︎
- Computing, “Oracle under pressure after ratings downgrade over AI expansion”, 20 juillet 2026. Source secondaire pour la mention BBB-. ↩︎
- Oracle / PRNewswire, “U.S. Department of War Speeds Procurement of Oracle Solutions Through Enterprise Software Initiative (ESI)”, 23 juillet 2026. Federal News Network, “DoD awards Oracle software deal worth up to $7 billion”, 24 juillet 2026. ↩︎
- Moonshot AI, “Kimi K3: Open Frontier Intelligence”, 2026. Moonshot AI, dépôt GitHub Kimi-K3. Alibaba Cloud Model Studio, documentation de tarification des modèles. Voir aussi : DeepSeek API Docs, modèles et pricing. ↩︎
- CoreWeave, Inc., Form 10-K, exercice clos le 31 décembre 2025. ↩︎
- Nasdaq, “Space Exploration Technologies Corporation to Join the Nasdaq-100 Index Beginning July 7, 2026”, 26 juin 2026. ↩︎
- SpaceX Investor Relations, “Space Exploration Technologies Corp. Announces Pricing of Initial Public Offering”, 11 juin 2026. SpaceX Investor Relations, “Announces Closing of Initial Public Offering”, 15 juin 2026. ↩︎
- Nasdaq, “Space Exploration Technologies Corporation to Join the Nasdaq-100 Index Beginning July 7, 2026”, 26 juin 2026. ↩︎
- Banque des règlements internationaux, Annual Economic Report 2026, chapitre I, “Progress and peril”, 28 juin 2026. Phurichai Rungcharoenkitkul, “The AI investment race”, BIS Working Papers, n°1367, 14 juillet 2026. ↩︎
- Andrew Odlyzko, “Collective Hallucinations and Inefficient Markets: The British Railway Mania of the 1840s”, SSRN, 2010. ↩︎
- Andrew Odlyzko, “Collective Hallucinations and Inefficient Markets: The British Railway Mania of the 1840s”, SSRN, 2010. ↩︎
- Charles Read, The Great Famine in Ireland and Britain’s Financial Crisis, Boydell & Brewer, 2022 et “Laissez-faire, the Irish famine, and British financial crisis”, Economic History Review, 69(2), 2016, p. 411-434. ↩︎
- John Carswell, The South Sea Bubble, Cresset Press, 1960 ; édition révisée Alan Sutton, 1993. Référence historique classique sur la South Sea Company. ↩︎
- Oracle Corporation, Form 10-K, exercice clos le 31 mai 2026. CoreWeave, “CEO Michael Intrator’s 2025 Letter to Shareholders”, 22 avril 2026. ↩︎
- Federal Reserve Board, “Credit and Liquidity Programs and the Balance Sheet: Crisis response” et son communiqué du 16 septembre 2008 autorisant une ligne de crédit jusqu’à 85 milliards de dollars à AIG. ↩︎
- Oracle / PRNewswire, “U.S. Department of War Speeds Procurement of Oracle Solutions Through Enterprise Software Initiative (ESI)”, 23 juillet 2026. Federal News Network, “DoD awards Oracle software deal worth up to $7 billion”, 24 juillet 2026. ↩︎
- Federal Reserve Board, communiqué du 16 septembre 2008 autorisant une ligne de crédit jusqu’à 85 milliards de dollars à AIG. U.S. Government Accountability Office, Financial Crisis: Review of Federal Reserve System Financial Assistance to American International Group, Inc., GAO-11-616, 2011. ↩︎
- Financial Crisis Inquiry Commission, The Financial Crisis Inquiry Report, 2011. ↩︎
- Federal Reserve Act, Section 13(3), pouvoirs d’urgence des Federal Reserve Banks. Dodd-Frank Wall Street Reform and Consumer Protection Act, Public Law 111-203, 2010. ↩︎
Laisser un commentaire